投稿者: SOLARIA-STAFF

身近にある相続財産

相続財産といえば、土地・建物・現預金・有価証券は連想できますが、
生前の趣味によっては身の回りに財産が多数存在するケースがございます。
今回は身近にある相続財産をいくつか紹介いたします。


①お財布の中身
お財布の現金はもちろん、交通系などの電子マネーカードも相続財産となります。
電子マネーカードの相続方法は各社の規約に準じますので確認が必要です。
例えば、交通系電子マネーカードの相続には除籍謄本、相続人との関係性がわかる戸籍謄本、相続人の身分証明書、相続人の認印が必要となります。

②絵画・茶器・掛け軸などの骨董品
美術品や骨董品は販売業者以外は相続が開始した日の時価で評価すると定められています。
売買実例価額がない場合、専門家の鑑定が必要になります。

③高額なカメラ・自動車、貴金属、切手など
骨董品以外の中古市場があるものは、
買取業者の査定価額やインターネットの買取価格から評価をすることができます。

④ゴルフ会員権・リゾート施設会員権
株式の所有を必要とせず、譲渡できない会員権で、返還を受けることができる預託金等がない場合は評価が不要です。
取引相場のある会員権は相続が開始した日における通常の取引価格の70パーセントに相当する金額と返還を受けることができる預託金等を合計して評価します。
取引相場のない会員権はその会員権にかかる株式の価額と預託金等を合計して評価します。
相続方法は運営会社の規約に準じますが、登録免許税や名義書換料が必要になります。

また、骨董品以外の1点または1組あたりの評価が5万円以下の財産は「家庭用財産一式」として一括で評価することができます。


気になる点などございましたら、いつてもお気軽にご相談ください。
タワーマンション節税防止に向けた相続税算定方法の見直し

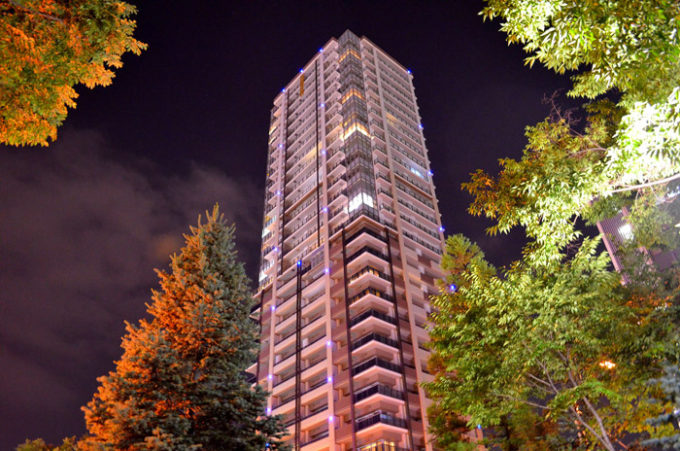
高層マンションの所有や投資は、不動産市場において人気が高まっています。しかし、不動産投資には税金に関する重要な事項が存在します。最近の税制改正により、※タワーマンションを含む不動産の所有や運用に関わる節税に関するルールが変更されました。このコラムでは、タワーマンション節税の改正内容と、オーナーや投資家にとって重要なポイントについてご紹介いたします。
※タワーマンションとは一般的には20階以上、高さが60mを超える超高層マンションを指します。

改定の背景
今回の算定方法を見直す背景は、評価額と市場価格の乖離です。
現在の算定方法は1964年から運用されておりますが、マンションの建物部分の相続税評価額は、固定資産税評価額をそのまま使うため、階層によって差が出ません。また、土地についても土地全体の評価額を部屋の専有面積に応じて按分します。そのため、相続評価において、評価額と市場価格の乖離が大きいことが問題視されておりました。

算定方法改定後の影響
現行の算定方法では評価額を用いて相続税を計算しておりましたが、新たな算定方法では評価額と市場価格の乖離が約1.67倍以上の場合に、従来の評価額に乖離率と0.6をかけて評価します。そして影響度についてですが、タワーマンションは全国ではおよそ1400棟あり、このうち首都圏に半数以上が集中しています。そのうち、都内には全体の3分の1ほどにあたる470棟あるため、都内のほとんどのマンションが今回の改定の対象になることが予想されます。

タワーマンション節税の改正は、不動産投資家にとって重要なポイントです。税務規則の変更により、オーナーや投資家は新たな節税の機会を探る必要があります。当事務所では、豊富な経験と専門知識を持つ税理士がお客様をサポートいたします。お気軽にご相談ください。

相続時精算課税制度の改正について

相続時精算課税制度という制度があります。
贈与税対策として活用されるこの制度ですが、2024年から大幅に使いやすくなることをご存じでしょうか。
当制度のこれまでの概要や改正内容のほか、暦年課税制度との違いについてご案内します。

1.相続時精算課税制度とは
相続時精算課税制度とは、原則として60歳以上の父母または祖父母などから、18歳以上の子または孫などに対し、財産を贈与した場合において選択できる贈与税の制度です。
この制度には2,500万円の特別控除があり、利用開始後の贈与財産の累計が2500万円を超えない限り、贈与税がかからないことになります。
贈与税は2500万円を超えた分にのみ一律20%がかかるため、贈与税を抑えることができます。
しかし、非課税となった2500万円までの贈与財産は、相続発生時に相続財産として持ち戻されるため、この制度によって贈与税がかからなくても相続税がかかることがあります。
また、この制度の利用を開始してから110万円以下の贈与をした場合(暦年贈与だと非課税で申告不要)でも期限内の贈与税の申告が必要となるなど、手間のかかる制度でもありました。

2.2024年1月1日からの改正
上記のように幾つか使いにくい点がある制度ではありましたが、今回の改正により大幅に使い勝手がよくなりました。
◎110万円の非課税枠の追加
既存の2500万円の特別控除とは別に、年間110万円の基礎控除が追加されました。
この基礎控除の範囲内であれば贈与税は勿論、相続発生時の相続財産への持ち戻しもありません。
◎基礎控除内なら申告不要
年間110万円以下の贈与については、贈与税の申告も不要となります。
これらにより、節税効果の低さ・申告作業の煩雑さという二つのデメリットが緩和されました。

3.暦年課税制度との比較
相続対策としてこれまで主流であった暦年課税制度との違いについて説明します。

暦年課税制度
◎従来から、毎年110万円以下の金額を非課税で贈与できます。
×相続発生時に、相続前3~7年(※)以内の贈与財産が相続財産に持ち戻されます(生前贈与加算)。
※2024年の改正により、従来の3年から段階的に引き延ばされ、2031年以降に相続が発生した場合は7年となります。

改正後の相続時精算課税制度
◎生前贈与加算が無いので、毎年110万円以内であれば相続発生時に相続財産となることがありません。
※当制度を利用して土地を贈与した場合、その土地には小規模宅地等の特例を使うことができません。
※一度この制度の利用を開始すると、暦年課税制度に戻すことができません。

生前贈与については毎年の税制改正大綱で制度が変わることもあり、都度検討が必要となります。
相続に関するお悩みや疑問がございましたら、お気軽にご相談くださいませ。

新しいNISAについて

2024年以降、現行のNISAとは違った「新しいNISA」が導入される予定です。
主な変更点として、投資できる金額の増加、非課税保有期間の無期限化などが挙げられます。

1. 現行のNISAとは?
NISAとは、「少額投資非課税制度」のことです。
通常、投資で得た利益には20.315%の税金がかかります。一方NISAの場合は、いくら利益が出ても制度の適用期間内は非課税となります。そのため、手元に残せる金額が多くなるといったメリットがあります。
現行のNISAには、成年(18歳以上)が利用できる「一般NISA」・「つみたてNISA」、未成年(18歳未満)が利用できる「ジュニアNISA」の3種類があります。
□一般NISA(制度開始2014年1月~)
株式・投資信託等を年間120万円まで購入でき、最大5年間非課税で保有できる。
□つみたてNISA(制度開始2018年1月~)
金融庁が選んだ一部の投資信託を年間40万円まで購入でき、最大20年間非課税で保有できる。
□ジュニアNISA(制度開始2016年4月~)
株式・投資信託等を年間80万円まで購入でき、最大5年間非課税で保有できる。

2. 新しいNISAとは?
2023年末で「ジュニアNISA」は終了し、2024年以降は「一般NISA」と「つみたてNISA」が1つになります。
新しいNISAのポイントとして、以下が挙げられます。
・非課税保有期間の無期限化
・口座開設期間の恒久化
・つみたて投資枠※1と成長投資枠※2の併用が可能
(注)※1「一定の投資信託を対象とする長期・積立・分散投資の枠」で、これまでの「つみたてNISA」の役割を引き継ぐ枠のことです。(投資対象:一定の投資信託)
   ※2「上場株式への投資ができる枠」で、これまでの「一般NISA」の役割を引き継ぐ枠のことです。(投資対象:株・投資信託など)
・年間投資枠の拡大(つみたて投資枠:年間120万円、成長投資枠:240万円、合計最大年間360万円まで投資が可能。)
・非課税保有限度額は、全体で1,800万円(うち成長投資枠の上限は1,200万円。また売却時に売った分の投資枠が復活するという枠の再利用が可能。)

3.NISAの始め方
NISAの始め方として、主に以下のステップが挙げられます。
ステップ1:NISA口座を開設する金融機関を選ぶ
ステップ2:金融機関に口座開設を申し込み、NISA用の口座を用意する
ステップ3:投資する商品を選ぶ
ステップ4:選んだ商品の購入手続きを行う

      
従来と比べ、NISAの拡充と恒久化が盛り込まれた制度となっておりますので、
この機会にNISAを検討してみてはいかがでしょうか。

退職金について

令和4年度与党税制改正大綱では諸外国の制度を参考にして
退職金を含む老後の資産形成に関する税制の抜本的な見直しを行う方針が示され
令和5年度与党税制改正大綱でも退職金への所得税軽減措置の見直しが検討されています。
今回は、令和4年分以後の所得税について適用される退職所得金額の計算方法について
ご案内します。

1.退職所得控除
退職金にかかる税金は、退職金額から「退職所得控除」を差し引いて計算されます。

勤続年数20年以下の場合の退職所得控除額
=40万円×勤続年数(80万円に満たない場合には80万円)

勤続年数20年以上の場合の退職所得控除額
=800万円+70万円×(勤続年数-20年)

日本の所得税は所得が多くなるほど高い税率が適用されますが、退職金については勤続年数が長いほど税負担が軽くなるように上記の計算式で控除額を計算します。

2. 退職所得の金額
(1)一般退職手当等の場合【改正なし】
退職所得の金額
={収入金額(源泉徴収される前の金額)-退職所得控除額}×1/2

(2)特定役員退職手当等(役員等の勤続年数が5年以下の者に対する退職手当等)の場合【改正なし】
退職所得の金額
=収入金額(源泉徴収される前の金額)-退職所得控除額

(3)短期退職手当等(勤続年数が5年以下の者に対する退職手当等)の場合【令和4年1月1日以降適用】
役員等以外の者として勤務した期間と役員等として勤務した期間を足した勤続年数が、
5年以下であるものに対する退職手当等として支払を受けるものであって、
特定役員退職手当等に該当しないものをいいます。

(ⅰ)【収入金額-退職所得控除額】≦300万円の場合
退職所得の金額
={収入金額(源泉徴収される前の金額)-退職所得控除額}×1/2
(1)一般退職手当等の場合と同様の計算となります。

(ⅱ)【収入金額-退職所得控除額】>300万円の場合
 退職所得の金額
=150万円+{収入金額(源泉徴収される前の金額)-(300万円+退職所得控除額)}
300万円以下は(1)一般退職手当等の場合と同様の計算となります。
300万円を超えた部分は(2)特定役員退職手当等と同様に最後に×1/2することができません。

役員時と従業員時を合わせても勤続年数が短い場合に、退職金が多くなるほど税額が増えることになりました。

今春ご退職された方もいらっしゃるかと存じます。
ご不明な点がありましたら、お気軽にご相談ください。

小規模企業共済のススメ

小規模企業共済のススメ

小規模企業の経営者や役員の方が、税制控除を受けながら
退職金を積み立てられる国の制度をご存じでしょうか。

今回は、個人事業主の方が小規模企業共済に加入する場合
のメリットや加入するための条件についてご紹介いたします。


■お得なポイント

1. 掛金の全額が課税所得から控除ができます。
1年間の掛金全額が、確定申告時に課税所得から控除されます。
例えば加入前の課税所得が400万円の場合、毎月3万円の小規模企業共済の支払いを行っていると、所得税・住民税あわせて年間109,500円分の節税となります。

2. 共済金は退職・廃業時に一括または分割で受取可能。
個人事業を廃止、または個人事業主が死亡した際に、掛金を一括または分割で受け取ることができます。
一括で受け取った場合 … 退職所得扱い
分割で受け取った場合 … 公的年金等の雑所得扱い
特に、個人事業主が死亡し、共済金を一括で受け取った場合には、
その共済金は「死亡退職金」扱いとなり、その他の死亡退職金とあわせて、
非課税限度枠(500万円×法定相続人の数)内であれば、相続税の申告時に課税されません。


■加入資格

次のいずれかに該当する場合に、ご加入いただけます。

(1) 建設業、製造業、運輸業、サービス業(宿泊業・娯楽業に限る)、不動産業、農業などを営む場合は、常時使用する従業員の数が20人以下の個人事業主または会社等の役員
(2) 商業(卸売業・小売業)、サービス業(宿泊業・娯楽業を除く)を営む場合は、常時使用する従業員の数が5人以下の個人事業主または会社等の役員
(3) 事業に従事する組合員の数が20人以下の企業組合の役員、常時使用する従業員の数が20人以下の協業組合の役員
(4) 常時使用する従業員の数が20人以下であって、農業の経営を主として行っている農事組合法人の役員
(5) 常時使用する従業員の数が5人以下の弁護士法人、税理士法人等の士業法人の社員
(6) 上記(1)と(2)に該当する個人事業主が営む事業の経営に携わる共同経営者(個人事業主1人につき2人まで)

また、不動産賃貸業を経営されている場合、5棟10室(家屋5棟または部屋数10室以上)を賃貸していることが条件となります。


小規模企業共済について令和4年度確定申告で控除を受けるためには、
今年度中にお手続きをいただく必要があります。
今年度中の加入についてご検討をされる場合、お気軽にご相談ください。

災害や盗難等の被害にあった時

災害や盗難等の被害にあった時

台風や震災に代表される自然災害や盗難などで資産に損害を受けた時、
所得税の控除、または軽減免除を受けることができます。

納税者、もしくは納税者と生計を一にする配偶者やその他の親族で、その年の総所得金額等が48万円以下の方の棚卸資産、事業用固定資産等または「生活に通常必要でない資産」のいずれにも該当しない資産が対象です。


■損害の原因
(1)震災、風水害、冷害、雪害、落雷など自然現象の異変による災害
(2)火災、火薬類の爆発など人為による異常な災害
(3)害虫などの生物による異常な災害
(4)盗難
(5)横領

例えば、シロアリやスズメバチの駆除は害虫の災害に該当するので雑損控除の対象になりますが、予防のための費用は対象になりません。
キャッシュカードの盗難による現金被害やネットバンキングのハッキング被害は対象になりますが、振り込め詐欺は「自らお金を渡した」行為となり、対象となりません等国税庁に定められた基準がございますのでご注意ください。

■控除額は、(1)(2)いずれか有利な方法を選択できます。
(1)雑損控除
控除金額(①②のいずれか多い方の金額)
①(損害金額+災害等関連支出の金額-保険金等の額)-(総所得金額等)×10%
②(災害関連支出の金額-保険金等の額)-5万円
(2)災害減免法による軽減免除
災害のあった年分の所得金額が1,000万円以下の方で、震災、風水害、火災等の災害によって受けた損害額が住宅または家財の価額の2分の1以上で、かつ、雑損控除の適用を受けない場合適用可能
①所得金額が500万円以下の方:所得税の全額が免除
②所得金額が500万円を超え750万円以下の方:所得税額の2分の1が軽減
③所得金額が750万円を超え1,000万円以下の方:所得税額の4分の1が軽減


災害にあった時、少しでも出費はおさえたいものです。
条件の判断や有利な方法の計算は是非弊所にお任せください。
「もしかして該当するかも」と思った際はお気軽にご相談ください。

課税売上、非課税売上、不課税 売上とは?

消費税を納めなければならない事業者を課税事業者(消費税納税義務者)と呼びます。原則として、基準期間の課税売上高(消費税が課税される売上高)が1,000万円を超える場合、消費税の納税義務が発生します。今回は、消費税が発生する売上、発生しない売上はどのようなものがあるか、課税売上、非課税売上、不課税売上の内容についてお話いたします。

■消費税がかかる条件
消費税は、下記の4つの要件を満たす取引に対して発生いたします。
1.国内の取引であること
2.事業者が事業として行うものであること
3.対価を得て行うものであること
4.資産の譲渡・貸付又は役務の提供であること
■課税売上とは
・上記の4要件を満たしたもので、商品の売上や、機械や建物等の事業用資産の売却など、事業のための資産の譲渡、貸付、サービスの提供のことを指します。
■非課税売上とは
上記の4要件を満たしたとしても、消費税という税の性格に馴染まないものや、政策上課税することが適当でないとされた売上を指し、消費税が課税されません。
●非課税売上の一例
・土地の譲渡および貸付
・有価証券等の譲渡
・国などが行う一定の事務に係る行政手数料(印紙代など)
・居住用住宅の貸付
■不課税売上とは
上記の4要件を1つでも満たさない場合には不課税売上となり、消費税が課税されません。
●不課税売上の一例
・給与、賃金
・寄附金、見舞金、補助金等
・保険金、共済金

消費税は内容が複雑で多岐にわたります。
ご自身の事業収入がどの売上区分に該当するか、判断することが難しい場合は、お気軽にご相談くださいませ。

令和6年4月1日施行 ~相続登記の義務化~

近年、不動産(土地・建物)をお持ちの方が亡くなっても、相続登記がされないケースが数多く存在しており「所有者不明土地問題」として、社会問題になっています。
相続登記が行われないまま所有者が特定できない空き家や空き地が増え続けると、適切に処分できず、不動産の取引をはじめ都市開発の妨げにもなります。この問題の解消に向けて不動産の所有者を明確にする相続登記の義務化が決定されました。
今回は、相続登記の義務化に至った経緯から、法改正後の変更点、手続きを行わない際に起こり得るリスクについてご案内します。

Qそもそも相続登記とは?
登記簿の所有者の名義を変更するには、法務局へ所有権移転登記を申請することになります。
この登記申請のことを一般的には不動産の名義変更手続きと言われています。
所有権移転登記には各種原因(相続、贈与、売買等)がありますが、亡くなった方から相続により名義変更することを特に相続登記と呼びます。

Q相続登記の義務化とは?法改正の内容は?
民法と不動産登記法等の法律改正により、これまで義務のなかった不動産の相続登記が今後義務化されます。

Q相続登記が義務化されるとどうなる?
相続登記が義務化されると、土地所有者が亡くなった際に亡くなった方の配偶者や子供といった相続人は、取得を知ってから3年以内に相続登記することが必要になります。
正当な理由なく怠れば10万円以下の過料が科される可能性があります。

Q義務化されるのはいつから?過去の相続については?
相続登記の義務化は令和6年4月1日に施行されます。施行日前に相続の開始があった場合についても適用されます。

1.施行日
2.自己のために相続開始があったことを知り、かつ、不動産の所有権を取得したことを知った日
※1,2のいずれか遅い日から3年以内に相続登記を行う必要があります。

Q氏名や住所の変更登記の義務化とは?
相続登記の義務化と同じように、所有権登記名義人の氏名変更や住所変更の登記についても義務化され、令和8年に施行予定です。

相続登記に関わらず、相続についてのご相談を承っております。
お気軽にお問い合わせください。

今年の住民税の納付時期と なりました

令和4年4月1日より成人年齢が20歳から18歳に引き下げられました。したがって、令和4年4月1日の時点で、18歳以上の方(2004年4月1日までに生まれた方)は成人となり、18歳未満の方は18歳の誕生日で成人となります。成人年齢引き下げにより、影響があった税金は個人住民税・贈与税・相続税です。
また、新型コロナウイルス感染症の影響に対する支援の一種として、臨時特別給付が実施されましたが、支給対象となっているのは住民税非課税世帯です。
今回は、この住民税についてご紹介していきます。

■個人住民税:住民税は均等割と所得割があります。
均等割はその年の1月1日現在に住所・事業所等がある方に課税され、所得割は前年の所得金額に応じて課税されます。

■納める方法:「普通徴収(個人で納める方法)」と「特別徴収(天引きで納める方法)」があります。
・特別徴収の場合、給与所得者については、
6月から翌年5月までの毎月の給料から徴収されます。
公的年金受給者で個人住民税を納税されている方については、
公的年金から徴収されます。
・普通徴収の場合、年税額を4回に分けた税額を、
納税義務者ご本人が自治体から送付された納付書により納付します。
納期限は、1期は6月末、2期は8月末、3期は10月末、4期は翌年1月末となります。

■成人年齢引き下げにともなう住民税の変更
・その年の1月1日現在の住所地で、前年中(1月1日から12月31日まで)の
1年間の収入等にもとづき、年度毎に課税されます。
改正前までは、18歳・19歳の方で前年の給与年収が
204万4,000円未満(合計所得が135万円以下)の場合は
課税されませんでした。
しかし、2022年4月以降は、未成年者の所得基準緩和が適用されなくなるため、
同条件で課税されることになります。

■住民税の非課税世帯
(1)その年の1月1日現在で、生活保護法による生活扶助を受けている人。
(2)障害者、未成年者、ひとり親、寡婦(夫)の人で、
前年の合計所得が135万円以下(給与収入なら204万4千円未満)の人。
(3)前年の合計所得が自治体で決めた金額以下の人。
参考)品川区では、単身者の場合は35万円(給与収入で100万円)以下、
控除対象配偶者または扶養親族がある場合には、(扶養人数+1)×35万+21万円以下の方
※合計所得により判定されているため、
源泉徴収ありの特定口座の運用益は含まれませんが、
資産の売却益は含まれます。

ご心配な点あれば、お気軽にご相談くださいませ。